爆发式增长背后 智能可穿戴设备的进化与未来
智能可穿戴设备市场呈现出爆发式增长态势。从智能手环、智能手表到智能眼镜、智能服装,这些曾经被视为极客玩物的设备,如今正加速融入普通消费者的日常生活,成为继智能手机之后最具潜力的个人智能终端。
一、市场爆发的驱动力
智能可穿戴设备的爆发并非偶然,而是技术迭代、消费升级与健康意识觉醒共同作用的结果。
硬件技术的成熟是关键基础。低功耗芯片、高精度传感器、柔性显示屏和高效电池技术的进步,使得设备在保持轻巧形态的具备了更强大的计算与感知能力。例如,光学心率传感器和血氧监测模块的微型化,让连续健康监测成为可能。
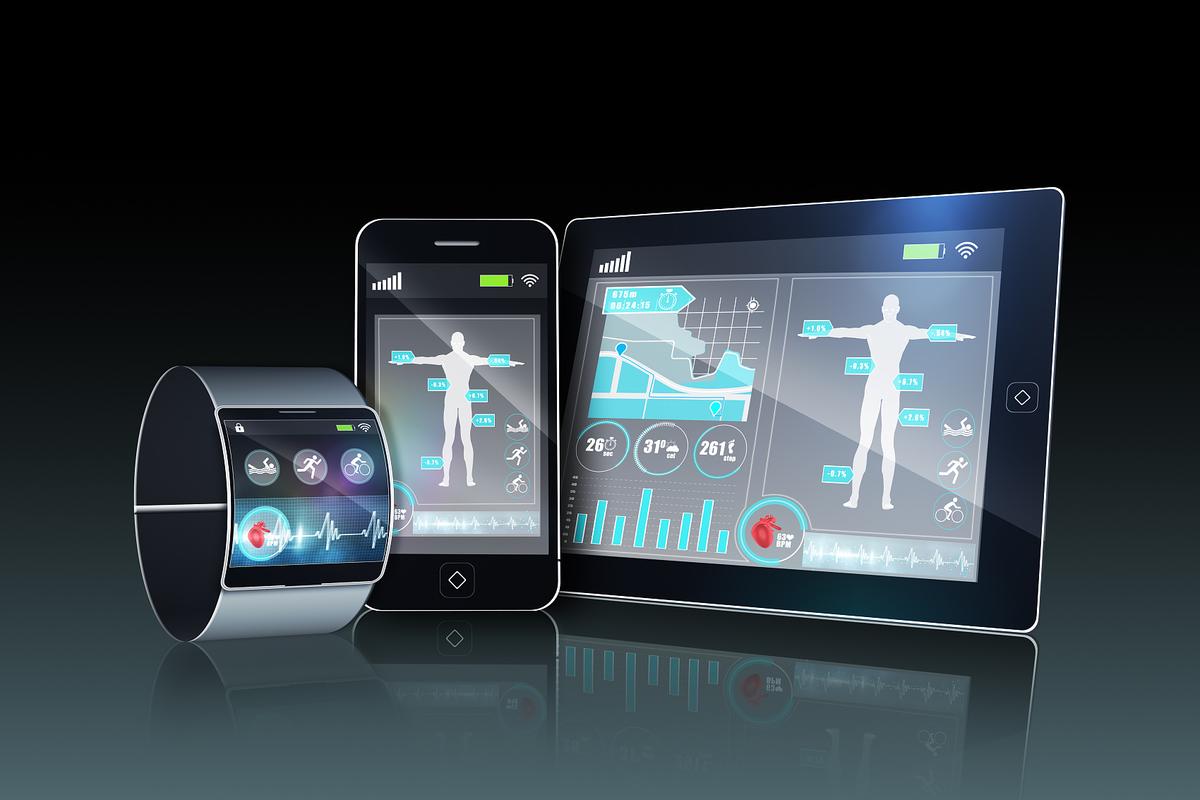
健康管理需求的激增是核心催化剂。现代人对自身健康状况的关注度空前提高,可穿戴设备能够实时追踪心率、血氧、睡眠质量、运动数据等生理指标,并通过算法提供个性化建议,满足了用户对预防性健康管理的需求。特别是在新冠疫情之后,公众对呼吸、血氧等指标的日常监测意识显著增强。
生态系统的完善也降低了用户的使用门槛。智能手表与手机、耳机、智能家居的互联互通,形成了无缝体验,增强了用户黏性。厂商通过应用商店和表盘市场构建的开发者生态,进一步拓展了设备的功能边界。
二、产品形态与功能演进
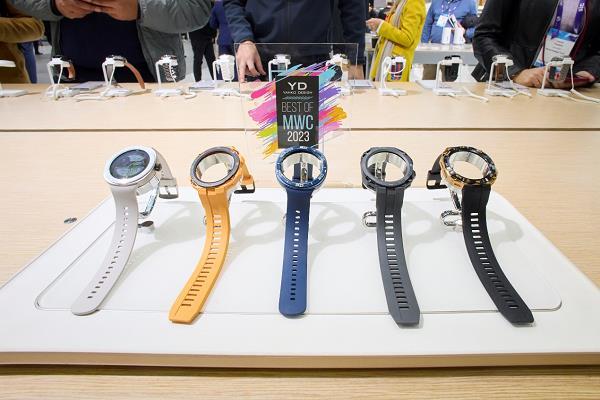
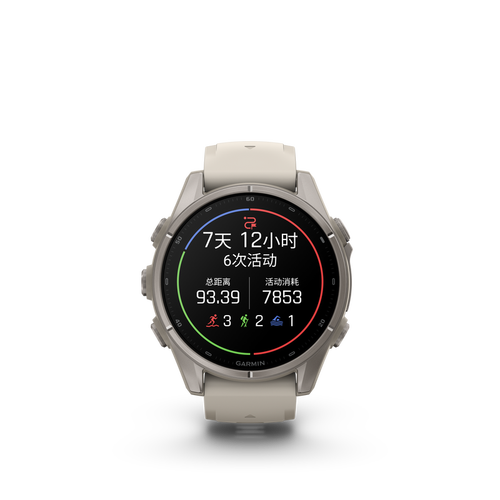
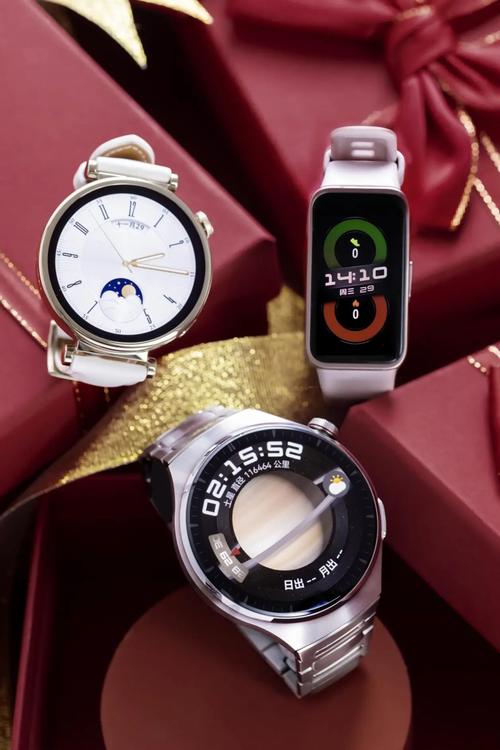
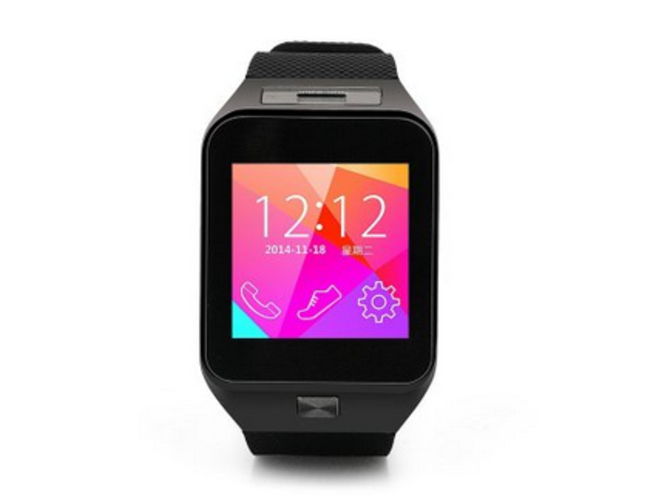
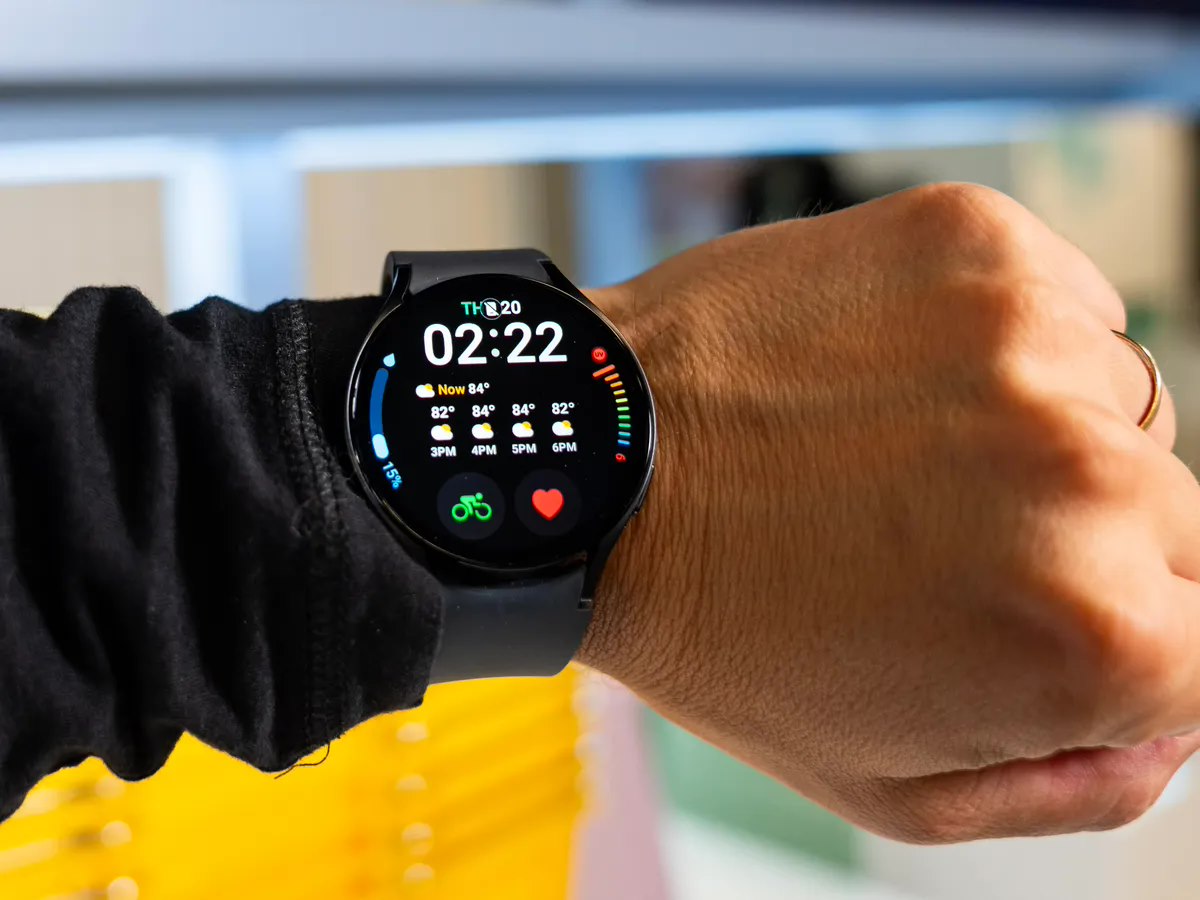
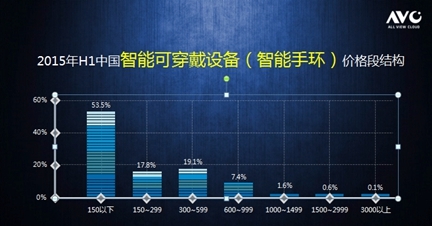
当前智能可穿戴设备已形成多层次的产品矩阵。智能手表和手环占据主流,价格从百元到数千元不等,覆盖大众与高端市场;TWS耳机凭借主动降噪和健康监测功能(如体温检测)成为增长最快的品类之一;智能眼镜则在AR导航、信息提示和拍摄等场景中探索新的交互方式。
功能层面,设备正从简单的“数据记录器”向“健康助手”和“生活管家”转型。高端产品已集成心电图分析、血压监测、跌倒检测等功能,部分产品甚至可通过医疗认证。与此无创血糖监测等前沿技术正在研发中,一旦突破将极大拓展可穿戴设备的医疗价值。
三、竞争格局与产业生态
智能可穿戴设备市场呈现出“头部集中、多元竞争”的格局。苹果、华为、小米、三星等科技巨头凭借品牌和生态优势占据主导地位,而Fitbit、Garmin等专业厂商则在运动健康和户外领域深耕。大量中小品牌围绕细分场景(如儿童监护、老人看护)提供差异化产品。
产业链方面,中国企业在传感器、芯片、面板等环节的国产化能力不断提升,为全球市场提供了重要的供应链支撑。从上游元器件到中游制造,再到下游品牌与渠道,完整的产业生态正在形成。
四、挑战与未来趋势
尽管增长迅猛,智能可穿戴设备仍面临若干挑战:数据隐私与安全问题日益凸显,健康数据的敏感性要求厂商建立严格的数据保护机制;续航能力与功能丰富度之间的矛盾尚未根本解决;产品同质化现象在低端市场较为严重;医疗级功能的认证门槛和监管要求也在提高。
智能可穿戴设备将呈现三大趋势:一是专业化,医疗级监测功能将成为高端产品的标配,设备与医疗系统的对接将更加紧密;二是无感化,设备形态将进一步隐形,如智能戒指、电子皮肤贴片等,实现全天候无负担佩戴;三是智能化,借助端侧AI和云计算,设备将从被动记录转向主动干预,提供更精准的健康预警和个性化服务。
智能可穿戴设备的爆发式增长,本质上是技术与人的关系在持续深化。当设备能够更懂身体、更贴近生活,其价值便不再局限于硬件本身,而在于所构建的健康服务生态。对于厂商而言,只有在技术创新、用户体验和数据安全之间找到平衡,才能在这场浪潮中行稳致远。
如若转载,请注明出处:http://www.zhuolewl.com/product/36.html
更新时间:2026-10-24 06:14:32