可穿戴设备 现状、挑战与未来趋势——基于Gartner视角的深度分析
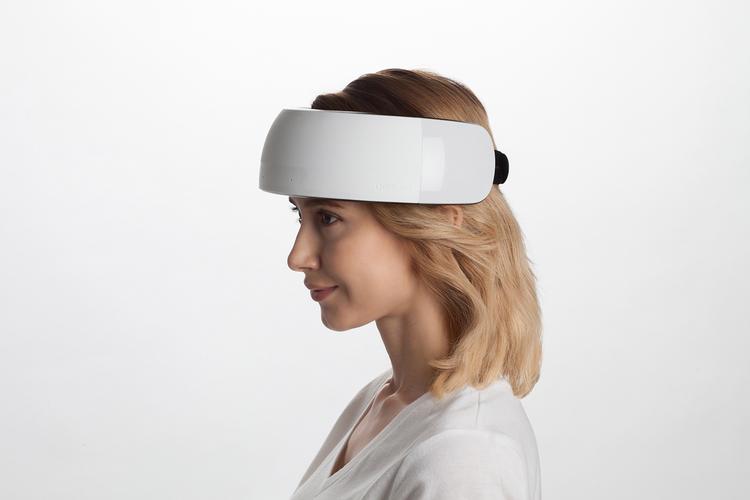
可穿戴设备,又称智能穿戴设备,是指能够直接佩戴在身体上或整合到衣物、配饰中的便携式电子设备。它们通常具备传感、计算、通信或交互功能,能够实时采集用户生理数据、环境信息或提供便捷服务。从智能手表、健身手环到智能眼镜、智能服装,可穿戴设备正逐步渗透到消费电子、医疗健康、工业制造和军事安防等多个领域。全球最具权威的IT研究与顾问咨询公司Gartner,在其多份技术成熟度曲线(Hype Cycle)和预测报告中,对可穿戴设备市场进行了持续跟踪与分析,为行业提供了重要参考。
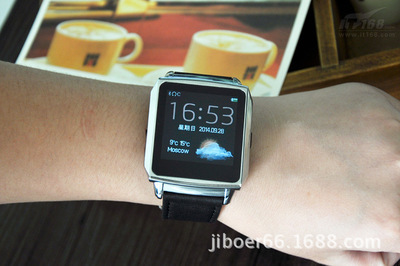
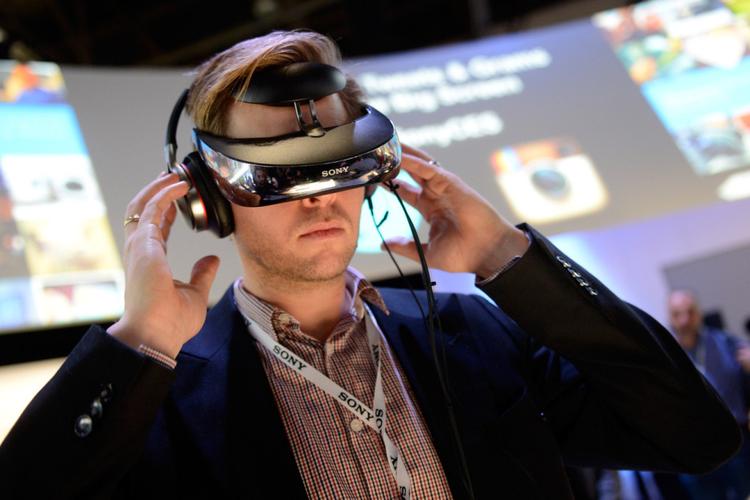
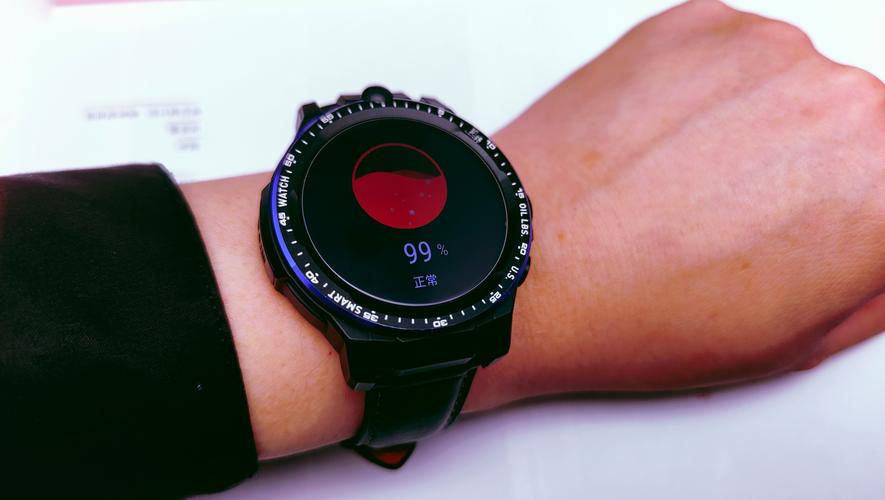
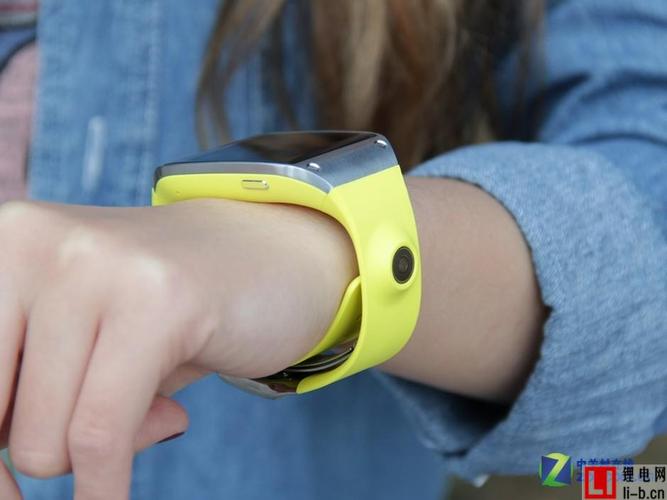
根据Gartner的定义和分类,可穿戴设备主要涵盖以下几类:智能手表(如Apple Watch、华为Watch)、智能手环(如小米手环、Fitbit)、智能耳机(如AirPods、骨传导耳机)、智能眼镜(如Google Glass Enterprise Edition、Meta Ray-Ban)、智能服装与鞋履、以及用于医疗监测的贴片或植入式设备。Gartner指出,可穿戴设备的核心价值在于“无感化”的数据采集与“增强化”的人机交互,它们正在从单纯的消费电子产品演变为数字健康、物联网和增强现实的关键入口。
在市场规模方面,Gartner预测数据显示,全球可穿戴设备出货量在2023年已达到约5.2亿台,预计到2026年将突破7亿台,年复合增长率(CAGR)约为8.5%。其中,智能手表和智能耳机占据主导份额,但医疗级可穿戴设备和智能眼镜的增长势头尤为显著。 Gartner特别强调,2024年至2027年将是可穿戴设备从“时尚配件”向“生产力工具”和“健康刚需”转型的关键窗口期。
Gartner也指出了可穿戴设备行业面临的主要挑战。首先是电池续航与功耗的矛盾:用户期望更丰富的功能(如常亮显示、5G通信、AI计算),但电池技术进展缓慢,导致体验妥协。其次是数据隐私与安全:可穿戴设备持续采集心率、血氧、睡眠等敏感数据,一旦泄露或被滥用,将对用户造成严重风险。第三是缺乏统一的行业标准,各品牌生态封闭,跨设备互联互通性差。Gartner还提醒,部分可穿戴设备品类(如智能服装、情绪追踪头带)正处于“期望膨胀期”的顶峰,实际用户留存率并不理想。
面对这些挑战,Gartner为行业参与者提出了若干战略建议。对于技术提供商,应优先投资低功耗芯片、能量采集技术和边缘AI,减少对云端的依赖并延长续航。对于设备厂商,应聚焦垂直场景(如糖尿病管理、远程患者监护、工业安全),避免同质化竞争。对于企业用户,Gartner建议将可穿戴设备纳入数字化工作场所战略,例如利用智能手表进行身份验证、利用AR眼镜进行远程指导。监管机构需加快制定数据隐私法规和设备互操作标准,以促进可信生态的建立。
Gartner认为可穿戴设备将呈现三大趋势。第一,无感化与隐形化:设备将集成到日常衣物、皮肤贴片甚至纹身中,实现24/7不间断监测。第二,AI驱动的情境智能:借助生成式AI,可穿戴设备能主动提供健康建议、预警疾病风险或辅助决策。第三,数字孪生与闭环干预:通过持续采集数据构建个人数字孪生模型,并结合药物输送或电刺激技术,形成从监测到治疗的闭环。Gartner预测,到2028年,全球前十大制药公司中将有七家与可穿戴设备企业建立深度合作。
可穿戴设备作为智能穿戴设备的典型代表,正处于从高速增长向高质量发展过渡的阶段。Gartner的研究既肯定了市场潜力,也揭示了技术、隐私和生态方面的瓶颈。企业若能在续航、隐私、垂直场景和用户体验上取得突破,将有望在这一价值千亿美元的市场中占据先机。
如若转载,请注明出处:http://www.zhuolewl.com/product/16.html
更新时间:2026-10-24 01:32:07